Domain mgox.de kaufen?
Wir ziehen mit dem Projekt
mgox.de um.
Sind Sie am Kauf der Domain
mgox.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mgox.de kaufen?
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **


Ähnliche Suchbegriffe für Kredite und Darlehen
Top-Angebote
Produkte zum Begriff Kredite und Darlehen:
-
Immobilienfinanzierung und -investition, Fachbücher von Ulf LassenInvestitions- und Finanzierungsentscheidungen im Immobiliensektor unterscheiden sich erheblich von denen ausserhalb der Immobilienbranche, insbesondere hinsichtlich der betreffenden Objekte. Mietkonditionen, Verwaltungskosten, objektspezifische Restnutzungsdauern, Marktpraktiken, Mietausfallrisiken und andere Themen sind objektspezifische Werttreiber, die ansonsten von geringer Bedeutung sind. Ulf Lassen betrachtet dieses facettenreiche Praxisfeld systematisch. Grundlagen und Finanzierungsbeziehungen umfassen Eigenkapital, Mezzanine- und Fremdkapital, Zinskonzepte, Ratings und Scorings sowie Bonitätsanalysen, Kredit- und Bankenregulierung und Kreditinstitute. Immobilienfinanzierung umfasst Immobilienkredite, Projekt-, Unternehmens- und Privatfinanzierungen, strukturierte Seniorfinanzierungen, Portfolio- und Off-Balance-Sheet-Finanzierungen. Immobilieninvestitionen beinhalten Entscheidungstheorie, direkte und indirekte Immobilieninvestitionen, Kapitalwert und Immobilienwert (Hypothekenbeleihungswert und Marktwert), Zinsberechnungen und vieles mehr. Produkte und Instrumente umfassen Immobilienaktien, Wertpapierkredite und Buchkredite, Finanzierung durch Anleihen und asset-backed securities, Investitionen in notleidende Immobilienkredite und Immobilienfonds. Dieses prägnante Fachbuch untersucht die wichtigsten Entscheidungsfragen und branchenspezifischen Merkmale mit vielen Beispielen.103,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
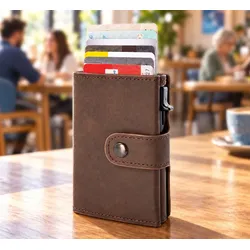
RFID Geld- und Kreditkartenbörse HochformatIhre Karten geschützt vor ungewolltem Auslesen Kontaktloses Bezahlen ist bequem – gleichzeitig übertragen RFID- und NFC-fähige Bank- und Kreditkarten ihre Daten über Funksignale. Die RFID Geld- und Kreditkartenbörse im Hochformat verfügt deshalb über ein geschütztes Kartenfach, das die darin aufbewahrten Karten gegenüber entsprechenden Funksignalen abschirmt und so das ungewollte kontaktlose Auslesen erschwert. Ein sinnvolles Sicherheitsplus für Alltag und Reise. Mit einem Handgriff die richtige Karte zur Hand Im RFID-geschützten Fach finden bis zu fünf Karten Platz. Über den seitlichen Schiebemechanismus werden sie komfortabel herausgeschoben und stehen schnell zur Auswahl bereit. Weitere drei Kartenfächer schaffen zusätzlichen Platz für Bankkarten, Ausweise und andere Karten. Neben Karten lassen sich auch Bargeld und Münzen übersichtlich unterbringen. Ein offenes Fach nimmt gefaltete Geldscheine auf, während für Münzen ein separates Hartgeldfach mit Reißverschluss zur Verfügung steht. Mit ihrem braunen Feinsynthetik und dem klassischen Hochformat verbindet die Geldbörse praktische Funktionalität mit einer eleganten, zeitlosen Optik. RFID-geschütztes Fach für bis zu fünf Karten Erschwert ungewolltes kontaktloses Auslesen Seitlicher Schiebemechanismus für schnellen Kartenzugriff Drei zusätzliche Kartenfächer Offenes Fach für gefaltete Geldscheine Separates Hartgeldfach mit Reißverschluss Kompaktes Hochformat Aus hochwertigem Feinsynthetik Maße zusammengeklappt: 10 × 7 × 2 cm Maße aufgeklappt: 10 × 21 cm Material: hochwertiges Feinsynthetik Farbe: Braun Lieferumfang: 1 RFID Geld- und Kreditkartenbörse im Hochformat.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
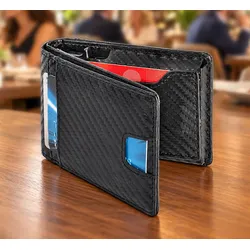
RFID Geld- und Kreditkartenbörse QuerformatIhre Karten geschützt vor ungewolltem Auslesen Kontaktloses Bezahlen ist bequem – gleichzeitig übertragen RFID- und NFC-fähige Bank- und Kreditkarten ihre Daten über Funksignale. Die RFID Geld- und Kreditkartenbörse im Querformat verfügt deshalb über ein geschütztes Kartenfach, das die darin aufbewahrten Karten gegenüber entsprechenden Funksignalen abschirmt und so das ungewollte kontaktlose Auslesen erschwert. Ein sinnvolles Sicherheitsplus für Alltag und Reise. Mit einem Handgriff die richtige Karte zur Hand Im RFID-geschützten Fach finden bis zu fünf Karten Platz. Der integrierte Schiebemechanismus bringt sie mit einer einfachen Bewegung gestaffelt zum Vorschein, sodass die gewünschte Karte schnell ausgewählt werden kann. Weitere fünf Kartenfächer schaffen Platz für Bankkarten, Ausweise, Führerschein und andere Karten. Auch Geldscheine lassen sich in einem separaten Fach unterbringen und werden aufgrund der kompakten Bauweise gefaltet aufbewahrt. Ein Magnetverschluss hält die Börse geschlossen, während das schwarze Feinsynthetik für eine gepflegte, klassische Optik sorgt. RFID-geschütztes Fach für bis zu fünf Karten Erschwert ungewolltes kontaktloses Auslesen Schiebemechanismus für schnellen Kartenzugriff Fünf zusätzliche Kartenfächer Separates Fach für gefaltete Geldscheine Praktischer Magnetverschluss Kompaktes Querformat Aus hochwertigem Feinsynthetik Maße: 7,5 × 11 × 2 cm Material: hochwertiges Feinsynthetik Farbe: Schwarz Verschluss: Magnetverschluss Lieferumfang: 1 RFID Geld- und Kreditkartenbörse im Querformat.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind mögliche Tilgungsoptionen für Kredite und Darlehen?
1. Die Tilgung von Krediten und Darlehen kann in festen monatlichen Raten erfolgen. 2. Eine andere Option ist die Tilgung in variablen Raten, die sich je nach Einkommen oder finanzieller Situation ändern können. 3. Manche Kredite bieten auch die Möglichkeit einer Einmaltilgung am Ende der Laufzeit. **
-
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
-
Welche Faktoren beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Faktoren, die die Finanzierungskonditionen für Kredite und Darlehen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Weitere wichtige Faktoren sind die aktuelle Zinssituation am Markt und die Sicherheiten, die der Kreditnehmer bieten kann. Auch die wirtschaftliche Lage und das Risiko des Kreditgebers spielen eine Rolle bei der Festlegung der Konditionen. **
-
Welche Kriterien beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Kriterien für die Finanzierungskonditionen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Sicherheiten, die der Kreditnehmer bieten kann, sowie die allgemeine wirtschaftliche Lage eine Rolle bei der Festlegung der Konditionen. Je besser die Bonität des Kreditnehmers und je niedriger das Ausfallrisiko, desto günstiger sind in der Regel die Finanzierungskonditionen. **
Was sind die typischen Laufzeiten für Kredite und Darlehen?
Typische Laufzeiten für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Kurzfristige Kredite haben Laufzeiten von wenigen Monaten bis zu 5 Jahren, während langfristige Darlehen Laufzeiten von 10 bis 30 Jahren haben. Die genaue Laufzeit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditsumme, dem Verwendungszweck und der Bonität des Kreditnehmers. **
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen in verschiedenen Finanzinstituten?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Finanzinstitut. Sie können in Form von festen monatlichen Raten, variablen Zinsen oder einer Einmalzahlung am Ende der Laufzeit erfolgen. Es ist wichtig, die genauen Bedingungen und Konditionen vor Vertragsabschluss zu prüfen. **
Top-Angebote
Produkte zum Begriff Kredite und Darlehen:
-
Registerrecht und Blockchain, Fachbücher von Tim BlöcherDas deutsche Registerrecht ist umfassend und traditionsreich. Es bildet die Grundlage der rechtssicheren Verwaltung wesentlicher Informationen im Rechtsverkehr. Tim Blöcher widmet sich der Frage, ob moderne Technologien wie die Blockchain mittels sicherer Datenverwaltung und Speicherung von Informationen einen sinnvollen Einsatz in der Registerpraxis und im Notariat finden können.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung und -investition, Fachbücher von Ulf LassenInvestitions- und Finanzierungsentscheidungen im Immobiliensektor unterscheiden sich erheblich von denen ausserhalb der Immobilienbranche, insbesondere hinsichtlich der betreffenden Objekte. Mietkonditionen, Verwaltungskosten, objektspezifische Restnutzungsdauern, Marktpraktiken, Mietausfallrisiken und andere Themen sind objektspezifische Werttreiber, die ansonsten von geringer Bedeutung sind. Ulf Lassen betrachtet dieses facettenreiche Praxisfeld systematisch. Grundlagen und Finanzierungsbeziehungen umfassen Eigenkapital, Mezzanine- und Fremdkapital, Zinskonzepte, Ratings und Scorings sowie Bonitätsanalysen, Kredit- und Bankenregulierung und Kreditinstitute. Immobilienfinanzierung umfasst Immobilienkredite, Projekt-, Unternehmens- und Privatfinanzierungen, strukturierte Seniorfinanzierungen, Portfolio- und Off-Balance-Sheet-Finanzierungen. Immobilieninvestitionen beinhalten Entscheidungstheorie, direkte und indirekte Immobilieninvestitionen, Kapitalwert und Immobilienwert (Hypothekenbeleihungswert und Marktwert), Zinsberechnungen und vieles mehr. Produkte und Instrumente umfassen Immobilienaktien, Wertpapierkredite und Buchkredite, Finanzierung durch Anleihen und asset-backed securities, Investitionen in notleidende Immobilienkredite und Immobilienfonds. Dieses prägnante Fachbuch untersucht die wichtigsten Entscheidungsfragen und branchenspezifischen Merkmale mit vielen Beispielen.103,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RFID Geld- und Kreditkartenbörse HochformatIhre Karten geschützt vor ungewolltem Auslesen Kontaktloses Bezahlen ist bequem – gleichzeitig übertragen RFID- und NFC-fähige Bank- und Kreditkarten ihre Daten über Funksignale. Die RFID Geld- und Kreditkartenbörse im Hochformat verfügt deshalb über ein geschütztes Kartenfach, das die darin aufbewahrten Karten gegenüber entsprechenden Funksignalen abschirmt und so das ungewollte kontaktlose Auslesen erschwert. Ein sinnvolles Sicherheitsplus für Alltag und Reise. Mit einem Handgriff die richtige Karte zur Hand Im RFID-geschützten Fach finden bis zu fünf Karten Platz. Über den seitlichen Schiebemechanismus werden sie komfortabel herausgeschoben und stehen schnell zur Auswahl bereit. Weitere drei Kartenfächer schaffen zusätzlichen Platz für Bankkarten, Ausweise und andere Karten. Neben Karten lassen sich auch Bargeld und Münzen übersichtlich unterbringen. Ein offenes Fach nimmt gefaltete Geldscheine auf, während für Münzen ein separates Hartgeldfach mit Reißverschluss zur Verfügung steht. Mit ihrem braunen Feinsynthetik und dem klassischen Hochformat verbindet die Geldbörse praktische Funktionalität mit einer eleganten, zeitlosen Optik. RFID-geschütztes Fach für bis zu fünf Karten Erschwert ungewolltes kontaktloses Auslesen Seitlicher Schiebemechanismus für schnellen Kartenzugriff Drei zusätzliche Kartenfächer Offenes Fach für gefaltete Geldscheine Separates Hartgeldfach mit Reißverschluss Kompaktes Hochformat Aus hochwertigem Feinsynthetik Maße zusammengeklappt: 10 × 7 × 2 cm Maße aufgeklappt: 10 × 21 cm Material: hochwertiges Feinsynthetik Farbe: Braun Lieferumfang: 1 RFID Geld- und Kreditkartenbörse im Hochformat.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
-
Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **
-
Was sind mögliche Tilgungsoptionen für Kredite und Darlehen?
1. Die Tilgung von Krediten und Darlehen kann in festen monatlichen Raten erfolgen. 2. Eine andere Option ist die Tilgung in variablen Raten, die sich je nach Einkommen oder finanzieller Situation ändern können. 3. Manche Kredite bieten auch die Möglichkeit einer Einmaltilgung am Ende der Laufzeit. **
-
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
Ähnliche Suchbegriffe für Kredite und Darlehen
-
RFID Geld- und Kreditkartenbörse QuerformatIhre Karten geschützt vor ungewolltem Auslesen Kontaktloses Bezahlen ist bequem – gleichzeitig übertragen RFID- und NFC-fähige Bank- und Kreditkarten ihre Daten über Funksignale. Die RFID Geld- und Kreditkartenbörse im Querformat verfügt deshalb über ein geschütztes Kartenfach, das die darin aufbewahrten Karten gegenüber entsprechenden Funksignalen abschirmt und so das ungewollte kontaktlose Auslesen erschwert. Ein sinnvolles Sicherheitsplus für Alltag und Reise. Mit einem Handgriff die richtige Karte zur Hand Im RFID-geschützten Fach finden bis zu fünf Karten Platz. Der integrierte Schiebemechanismus bringt sie mit einer einfachen Bewegung gestaffelt zum Vorschein, sodass die gewünschte Karte schnell ausgewählt werden kann. Weitere fünf Kartenfächer schaffen Platz für Bankkarten, Ausweise, Führerschein und andere Karten. Auch Geldscheine lassen sich in einem separaten Fach unterbringen und werden aufgrund der kompakten Bauweise gefaltet aufbewahrt. Ein Magnetverschluss hält die Börse geschlossen, während das schwarze Feinsynthetik für eine gepflegte, klassische Optik sorgt. RFID-geschütztes Fach für bis zu fünf Karten Erschwert ungewolltes kontaktloses Auslesen Schiebemechanismus für schnellen Kartenzugriff Fünf zusätzliche Kartenfächer Separates Fach für gefaltete Geldscheine Praktischer Magnetverschluss Kompaktes Querformat Aus hochwertigem Feinsynthetik Maße: 7,5 × 11 × 2 cm Material: hochwertiges Feinsynthetik Farbe: Schwarz Verschluss: Magnetverschluss Lieferumfang: 1 RFID Geld- und Kreditkartenbörse im Querformat.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blockchain und digitale Währungen, Sachbücher von Enée BussacDas Verschwinden von Geld in physischer Form ist nur die Spitze des Eisbergs der Umwälzungen, die digitale Währungen heute versprechen. Von NFTs bis zur dezentralisierten Finanz (DeFi) und weiteren Experimenten dieses riesigen Zukunftslabors werden Anwendungen digitaler Währungen und Register immer verbreiteter und zahlreicher. In seinem neuen Buch lüftet Enée Bussac den Schleier über vielversprechende Potenziale der Token Economy, unsere Wirtschaft effizienter, fairer und transparenter zu gestalten. - Funktionsweisen digitaler Währungen und ihre Merkmale in der dezentralen (Kryptowährungen) und zentralisierten Welt (Unternehmen, Zentralbanken, Staaten) - Wichtige Begriffe und Akteure: Bitcoin, Ethereum, NFT, Metaversum, Web 3.0 u. v. m. - Bahnbrechende Geschäftsmodelle und Marktentwicklungen - Wege zu mehr Nachhaltigkeit zwischen Regulierung, Sicherheit, Ergonomie und CO2-Fussabdruck Ein spannender Ausblick auf gesellschaftliche und wirtschaftliche Chancen durch digitale Währungen und wie sich diese als neue Referenzwerkzeuge für das Wertemanagement und Säulen des Internets der Dinge etablieren könnten.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warzin Tinktur (rösch und Handel) 10 MLProdukteigenschaften: Warzin gegen Warzen Zur Entfernung von Warzen Produktbeschreibung Warzin gegen Warzen: Warzin dient zur Behandlung von gewöhnlichen Warzen, Warzen and der Fußsohle auch sogenannte Dornwarzen und Warzen im Bereich der Nagelplatte. Wirkung Warzin gegen Warzen: Kurz nach der ersten Anwendung bildet sich ein milchig weißes, schützendes Häutchen, dass nicht entfernt werden darf. Erfahrungsgemäß kommt es dann nach 3 bis 8 Wochen zur Abheilung der behandelten Warze. Warzin Anwendung und Anwendungsgebiete: Zwei Mal täglich die Warze mit dem beigelegten Pinsel satt einpinseln. Um die umliegende, gesunde Haut vor der Schälwirkung zu schützen, empfehlen wir diese gut mit einer Fettcreme oder Vaseline vor der Behandlung abzudecken. Um die Wirksamkeit gegen Warzen auf der Fußsohle zu verstärken, empfehlen wir am Abend, direkt vor der Anwendung, ein warmes fünfminütiges Fußbad zu nehmen. Dadurch lässt sich die Warze beim letzten Bad leichter entfernen. Ingredients: Collodium, Milchsäure, Rizinusöl. Quelle: www.bano.at Stand: 03/20247,74 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Faktoren, die die Finanzierungskonditionen für Kredite und Darlehen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Weitere wichtige Faktoren sind die aktuelle Zinssituation am Markt und die Sicherheiten, die der Kreditnehmer bieten kann. Auch die wirtschaftliche Lage und das Risiko des Kreditgebers spielen eine Rolle bei der Festlegung der Konditionen. **
-
Welche Kriterien beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Kriterien für die Finanzierungskonditionen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Sicherheiten, die der Kreditnehmer bieten kann, sowie die allgemeine wirtschaftliche Lage eine Rolle bei der Festlegung der Konditionen. Je besser die Bonität des Kreditnehmers und je niedriger das Ausfallrisiko, desto günstiger sind in der Regel die Finanzierungskonditionen. **
-
Was sind die typischen Laufzeiten für Kredite und Darlehen?
Typische Laufzeiten für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Kurzfristige Kredite haben Laufzeiten von wenigen Monaten bis zu 5 Jahren, während langfristige Darlehen Laufzeiten von 10 bis 30 Jahren haben. Die genaue Laufzeit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditsumme, dem Verwendungszweck und der Bonität des Kreditnehmers. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen in verschiedenen Finanzinstituten?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Finanzinstitut. Sie können in Form von festen monatlichen Raten, variablen Zinsen oder einer Einmalzahlung am Ende der Laufzeit erfolgen. Es ist wichtig, die genauen Bedingungen und Konditionen vor Vertragsabschluss zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.